


Санкции применяют, если страхователь нарушил срок или порядок представления формы ЕФС-1, а также если передал сведения с ошибками. При этом общий срок оплаты требования составляет 20 календарных дней.
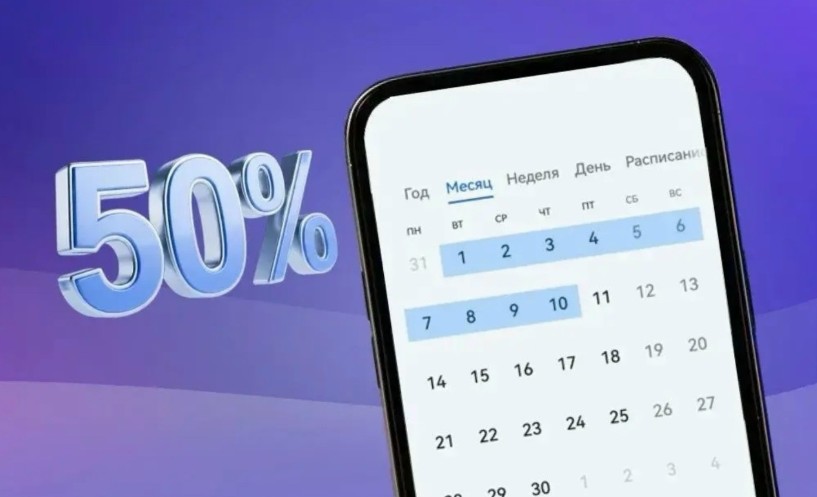
Разница в сроках важна: после десяти дней право на уменьшение суммы на 50% прекращается, и санкцию придется оплачивать полностью. Поэтому работодателям рекомендуют не откладывать проверку полученного требования.
Есть и другой вариант. Если организация самостоятельно обнаружила ошибку в отчете и направила в СФР уточненные сведения, финансовые санкции не применят. Речь идет именно о самостоятельном исправлении данных до того, как нарушение повлекло назначение санкции.